销量降、利润升:保时捷用“质大于量”跑出新曲线
分类: 原创作品 发布时间: 2026-10-19 10:57:42 浏览: 21 次
10月7日,斯图加特近郊的魏斯阿赫研发中心。保时捷在这里召开资本市场日,发布面向2035年的全新战略“Sportwagenschmiede ’35”(意为“跑车锻造工坊”)。台下的投资者手里,已经握着一份颇有说服力的成绩单:2026年上半年,保时捷全球交付量同比下降16.5%,营业利润却增长33.9%,汽车业务净现金流增长159%。
把时间轴再拉长一点,这份成绩单更显分量。2025年,在重组费用、关税和需求走弱的多重压力下,保时捷全年营业销售回报率一度降至1.1%。半年之后,这一指标回到7.8%,而新战略给出的中期目标是10%至15%。销量向下、利润向上,这条反向曲线正是新战略想要固化的东西。保时捷给出的答案很明确:不再用规模换增长,而是让每一辆车创造更多价值。
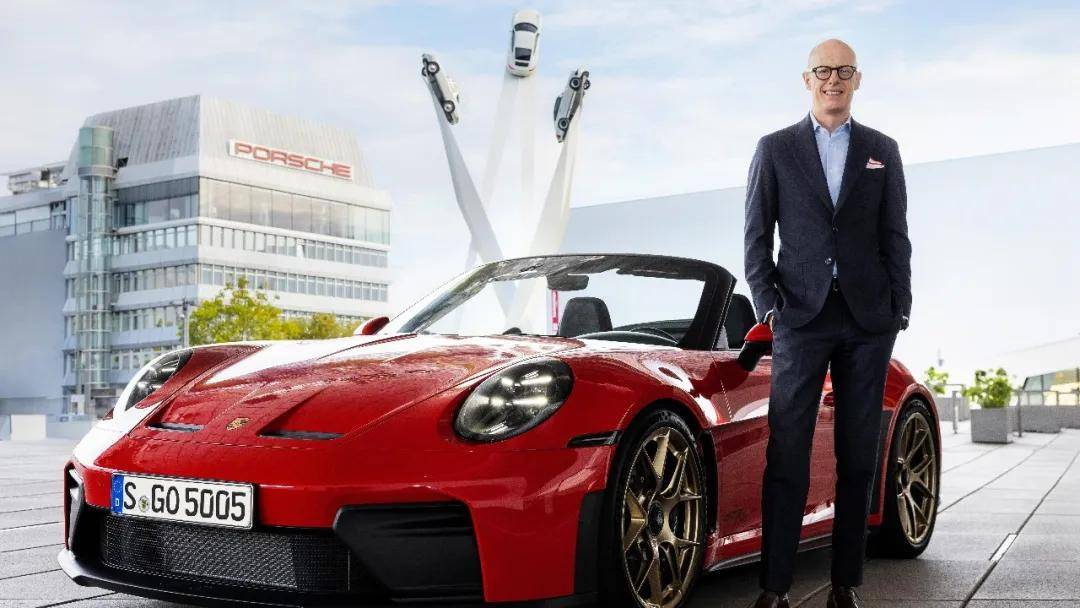
保时捷全球 CEO 骆明楷(Dr. Michael Leiters)
利润与现金流先行回暖
上半年,保时捷集团营业收入172.3亿欧元,同比下降5.1%,降幅远小于交付量的跌幅;营业利润由上年同期的10.1亿欧元升至13.5亿欧元,集团营业销售回报率由5.5%提升至7.8%。现金流的改善更为突出:汽车业务净现金流从3.94亿欧元增至10.2亿欧元,净现金流利润率由2.4%跃升至6.7%。
一次性费用的减少贡献了部分增幅。上半年战略调整净负担约1亿欧元,上年同期约为8亿欧元。但衡量经营质量的汽车业务EBITDA利润率同样由16.0%升至18.3%,说明价格、产品组合与成本管控正在真实发力。7.8%的上半年回报率,已经站在全年5.5%至7.5%指引区间的上沿之上。
“我们严格的成本管理和‘质大于量’战略,正开始显现积极效果。”——保时捷财务与信息技术董事白禹翰博士
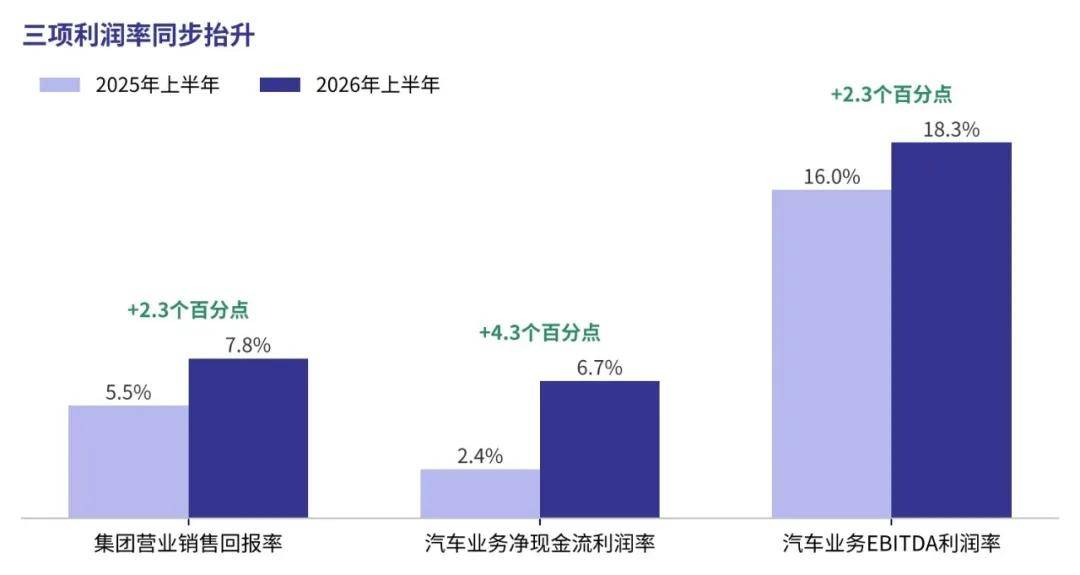
图1 保时捷上半年核心利润率同比变化(数据来源:保时捷股份公司2026年半年报)
911逆势增长,产品结构向上走
从车型看,上半年的销量回落集中在结构性因素上:燃油版718停产使该系列交付减少73%,纯电Macan面对上年同期的高基数,美国电动和混动车型税收优惠到期也压低了部分需求。
品牌最核心的产品则交出了相反的答卷。911上半年交付30,534辆,同比增长19%,是全系唯一实现正增长的车型;Cayenne以38,141辆继续领跑全系。高价值的跑车在销量组合中权重上升,直接托起了单车收入与利润率。德国本土市场交付14,938辆,仅下降6%,韧性明显。
中国市场上半年交付14,501辆,同比下降32%,仍处在调整期。保时捷在新战略中对中国采取了“极为保守”的预测,并以此为前提测算盈亏平衡点。换句话说,未来中国市场的任何回暖,都会成为利润表上的增量,而不是填补缺口。
2035战略:让每一辆车更值钱
Sportwagenschmiede ’35围绕品牌与客户、产品与技术、公司与运营三大支柱展开,核心逻辑是一以贯之的“质大于量”。
品牌端
保时捷计划将顶级车型平均售价提高约20%。按资本市场日演示材料,这一均价将从今年的约27万欧元,提升至中期战略规划的33万欧元以上。同时,公司计划把Sonderwunsch专属定制业务的销售收入提升至当前的六倍,并将对纽博格林性能专家Manthey Racing的持股由51%提升至67%,扩大赛道套件、专属驾驶体验与少量定制车型等联合业务。性能(含Manthey)、专属性(Sonderwunsch与Exclusive Manufaktur)、传承(Heritage)三大领域将组成“跑车本源”业务体系。个性化选装是豪华跑车利润最丰厚的环节之一,这部分收入的扩张,直接抬高单车价值。
产品端
保时捷选择“减法与加法并举”。车型衍生版本数量减少约20%,每个版本的平均销量相应提升约30%;同时把资源投向利润率更高的D级和E级细分市场,中期目标是将这两个级别在产品组合中的占比提升约45%。公司已宣布开发中置发动机超级跑车平台,未来将诞生定位高于911的全新车型系列。这将是保时捷自2013年918 Spyder之后首次重返超级跑车领域,产品版图将与法拉利等顶级跑车品牌更为接近。公司还在探索一款定位高于Cayenne的D级SUV。到2030年,保时捷计划每年至少推出一款定义品牌形象的新产品。
新车节奏也已排定:纯电718 Boxster与Cayman将在2028年迎来首个完整生产年度;同年推出的全新B级SUV提供燃油与插电混动版本,与纯电Macan并行销售,预计在2029年对销量和盈利形成显著贡献。燃油、插混、纯电“三管齐下”的动力路线,让保时捷可以按市场真实需求灵活配置产能。
“最终目标是进一步强化我们独特的跑车品牌——覆盖所有车型系列,并在利润率尤为丰厚的细分市场推出更多极具吸引力的新车型。”——保时捷执行董事会主席骆明楷博士
更低的盈亏平衡点,更强的现金能力
新战略最具分量的一个数字,是把盈亏平衡点降至年销量20万辆以下。作为参照,保时捷2023年产量峰值约33万辆,2025年全年交付279,449辆。平衡线大幅下移之后,即便销量处在周期低位,公司也拥有可观的安全垫。
支撑这一目标的是一整套降本方案:未来车型系列开发成本最多降低20%,生产领域人工成本最多降低30%,销售与分销成本降低20%,新车型单车材料成本较原计划降低约10%,质保成本力争降低45%。组织层面,管理岗位将减少40%,保时捷工程公司与保时捷数字公司合并为保时捷科技公司,销售区域由五个精简为四个。与员工代表达成的“未来一揽子方案”在削减9,000个岗位的同时,保障核心员工队伍岗位至2035年,为转型提供了稳定的组织基础。
“当前的首要任务是降低成本,增强公司的财务稳健性。”——骆明楷博士
在骆明楷看来,保时捷要先把自家的事理顺,再向更高端迈进。降本走在前面,产品升级随后跟上,这是新战略清晰的先后次序。
财务目标随之明确:中期集团营业收入410亿至450亿欧元,集团销售回报率10%至15%,汽车业务净现金流利润率9%至12%;长期目标分别为15%和12%。派息率目标为合并税后净利润的50%及以上,净流动性维持在汽车业务收入的15%至20%。随着2026年投资达到峰值,中期投资与研发支出将显著回落,现金创造能力有望进一步释放。
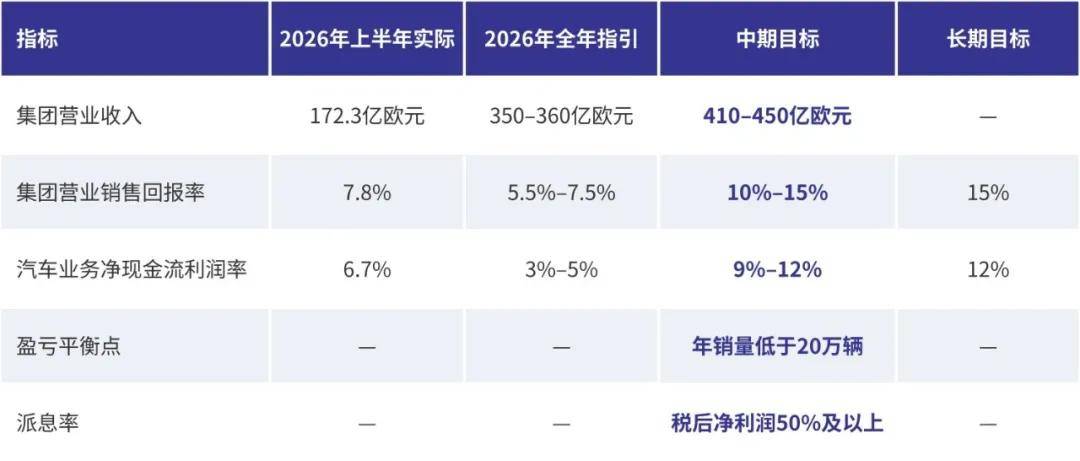
图2 保时捷财务指引与战略目标一览(数据来源:保时捷股份公司半年报及资本市场日新闻稿)
结语
营收增速高于销量增速,盈利增速高于营收增速,现金产出增长更快——这是保时捷为自己写下的财务逻辑。上半年的成绩单已经给出了第一组印证:销量下滑的半年里,利润率、现金流和核心车型需求同步走强。
2026年仍是投入与转型并行的一年,战略的产品红利将在2028年后集中释放。但方向已经清晰:一个更精简、更专注、对销量依赖更低的保时捷,正在祖文豪森的跑车基因之上重新锻造。