南北丰田合并!合资的时代结束了?
分类: 汽车知识 发布时间: 2026-10-12 14:17:12 浏览: 30 次
随着一纸公告,南北丰田合并尘埃落定。
9月29日,广汽集团正式宣布,拟发行新股,购买一汽丰田中方手中的50%股权。
同日,变为广汽第二大股东的一汽与广汽签署战略合作框架协议,将双方的合作范围扩大到技术、供应链与市场等领域。
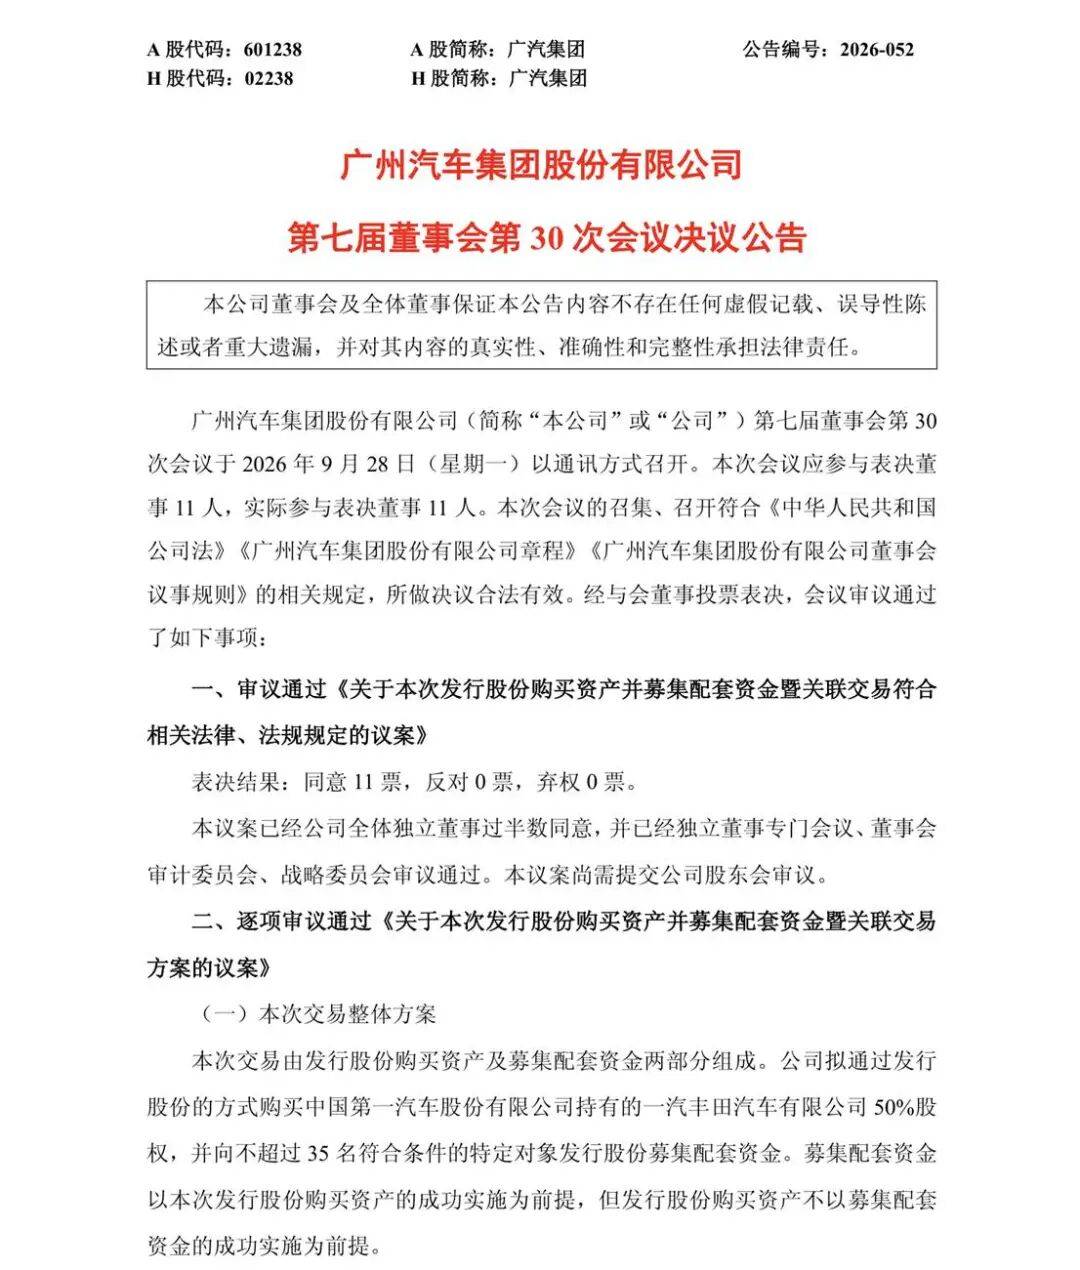
如果交易顺利完成,这意味着以往南北丰田的竞争关系将在广汽入主后转为协同合作,南北丰田合并正式进入倒计时。
而丰田,已经不是第一家“南北合并”的合资车企了。
那么,这背后究竟意味着什么?
今天,我们就来好好聊一聊。
01. 南北丰田,早该合二为一?
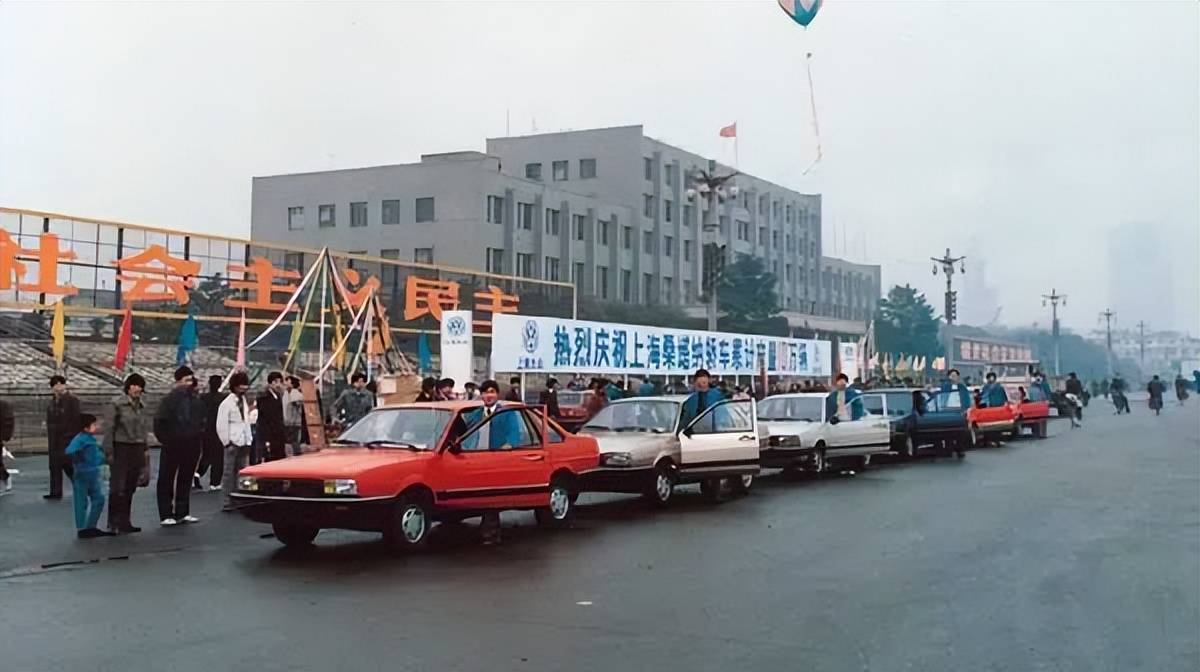
时间回到2000年,国家开始鼓励轿车进入家庭,私人购车需求正在逐渐兴起。
只不过那时,市面上的选择非常限:自主品牌尚处发育期,研发能力和造车工艺都有所欠缺,只能生产低端车型;高端的进口车则面临高关税和配额制,存在入手门槛。
唯一的出路,就是按照《汽车工业产业政策》成立的合资公司:
相对亲民的定价、叠加稳定可靠的质量,成了当时许多人入手新车的第一选择。
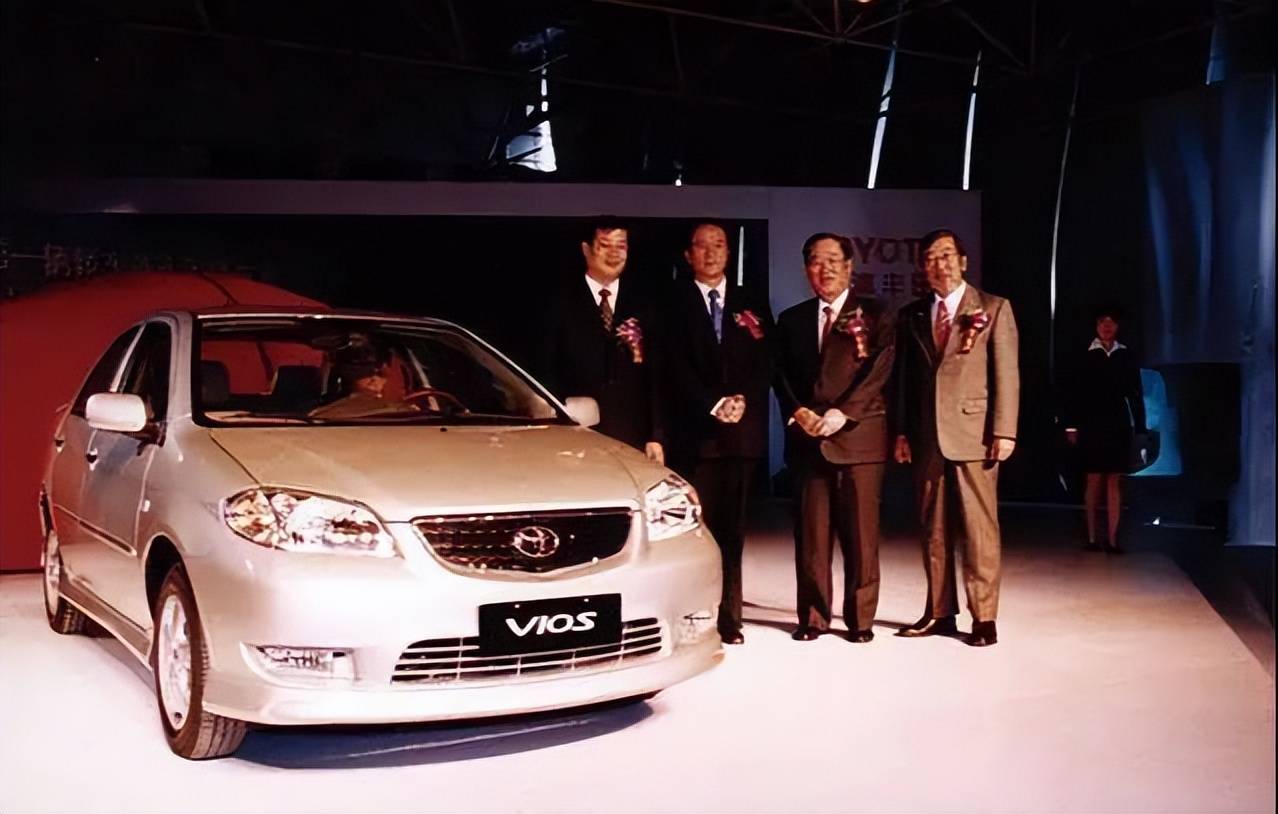
2002年,丰田和一汽集团签署全面合作协议,双方摩拳擦掌,准备在车市销量大爆发的快速成长期大干一场。
短短3年间,一汽丰田、广州丰田先后成立,进口的雷克萨斯也以官方渠道进入中国。
对彼时的丰田来说,限制销量的根本不是多家合资公司互相抢市场,反而是单一合资公司所覆盖的市场范围有限。
毕竟中国幅员辽阔,南北气候环境、经济发展成都、用户用车喜好都存在很大的不同。难的并不是把车卖出去,而是引进什么样的车、更符合用户的用车需求。
因此在很长一段时间里,南北丰田的车都有着很强的地域特征。
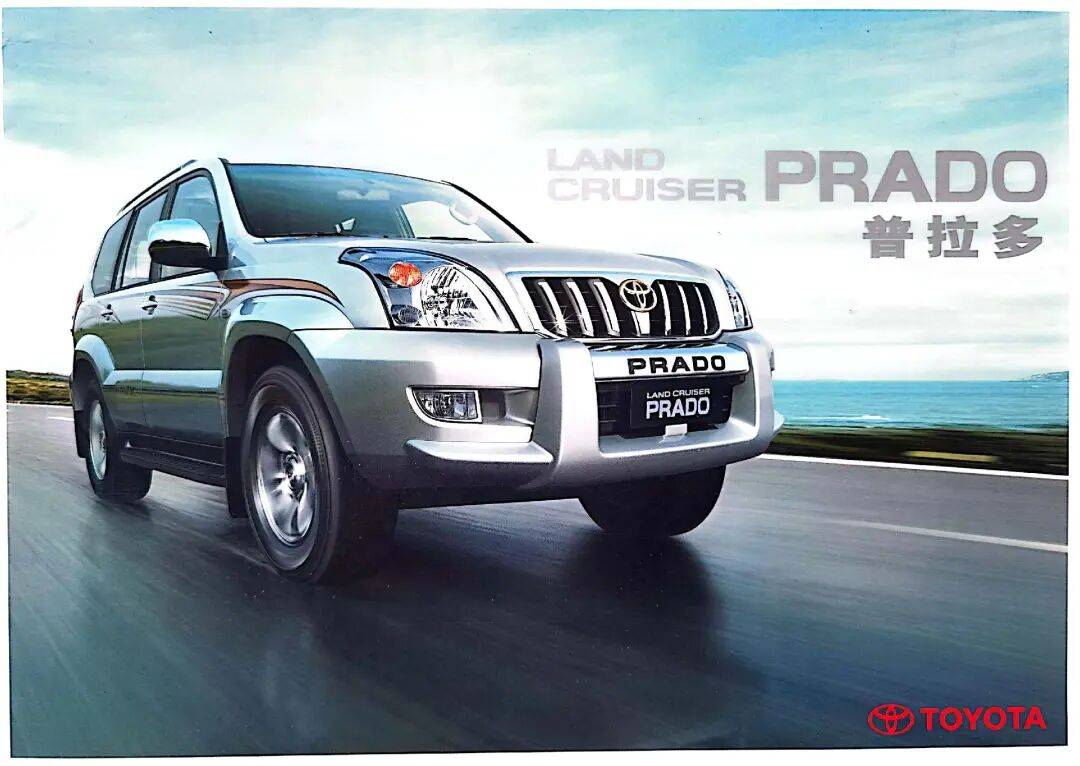
比如侧重越野的普拉多,更行政的皇冠,就由一汽丰田销售;
同样是家用车,更宽敞更舒适的凯美瑞、汉兰达交给广汽丰田,而更入门的威驰、卡罗拉、RAV4荣放,则摆在一汽丰田展厅。
但步入2010年之后,中国车市发生了两个根本性的变化。
其一,合资车企的产品线布局日益完善,竞争非常激烈。以往闭眼卖的车渐渐开始卖不动了,需要降价促销;
其二,自主品牌开始崭露头角,凭借同价位更大的空间和更丰富的配置,开始抢占合资车企的市场。
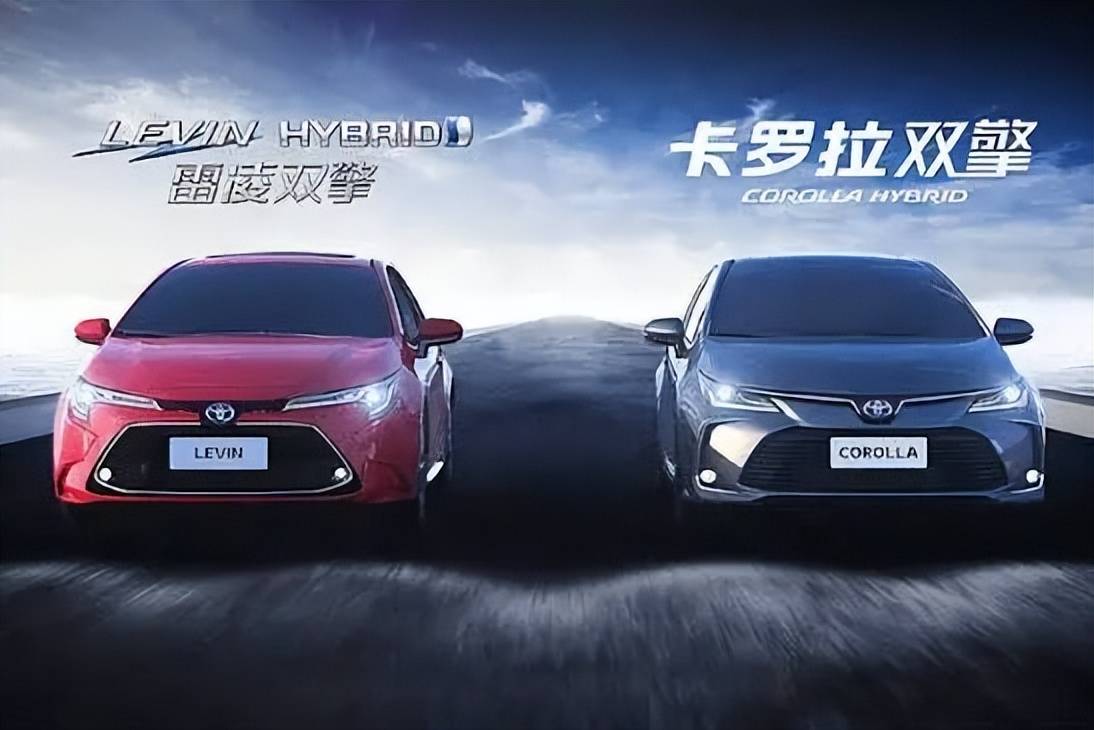
于是在这个阶段,丰田不得不采用新的打法——双车战略。目的就是为了把同一款车型摆在南北丰田的展厅里、且尽量不“自己打自己”。
卡罗拉&雷凌、凯美瑞&亚洲龙、RAV4荣放&威兰达、格瑞维亚&赛那等“双生车型”,都是这个时期的产物。
而销量上的转折点,发生在2021年。
新能源时代的到来,叠加自主品牌竞争力大幅度提升,对曾经叱咤风云的合资车形成了强有力的冲击。
丰田的金字招牌,失灵了。
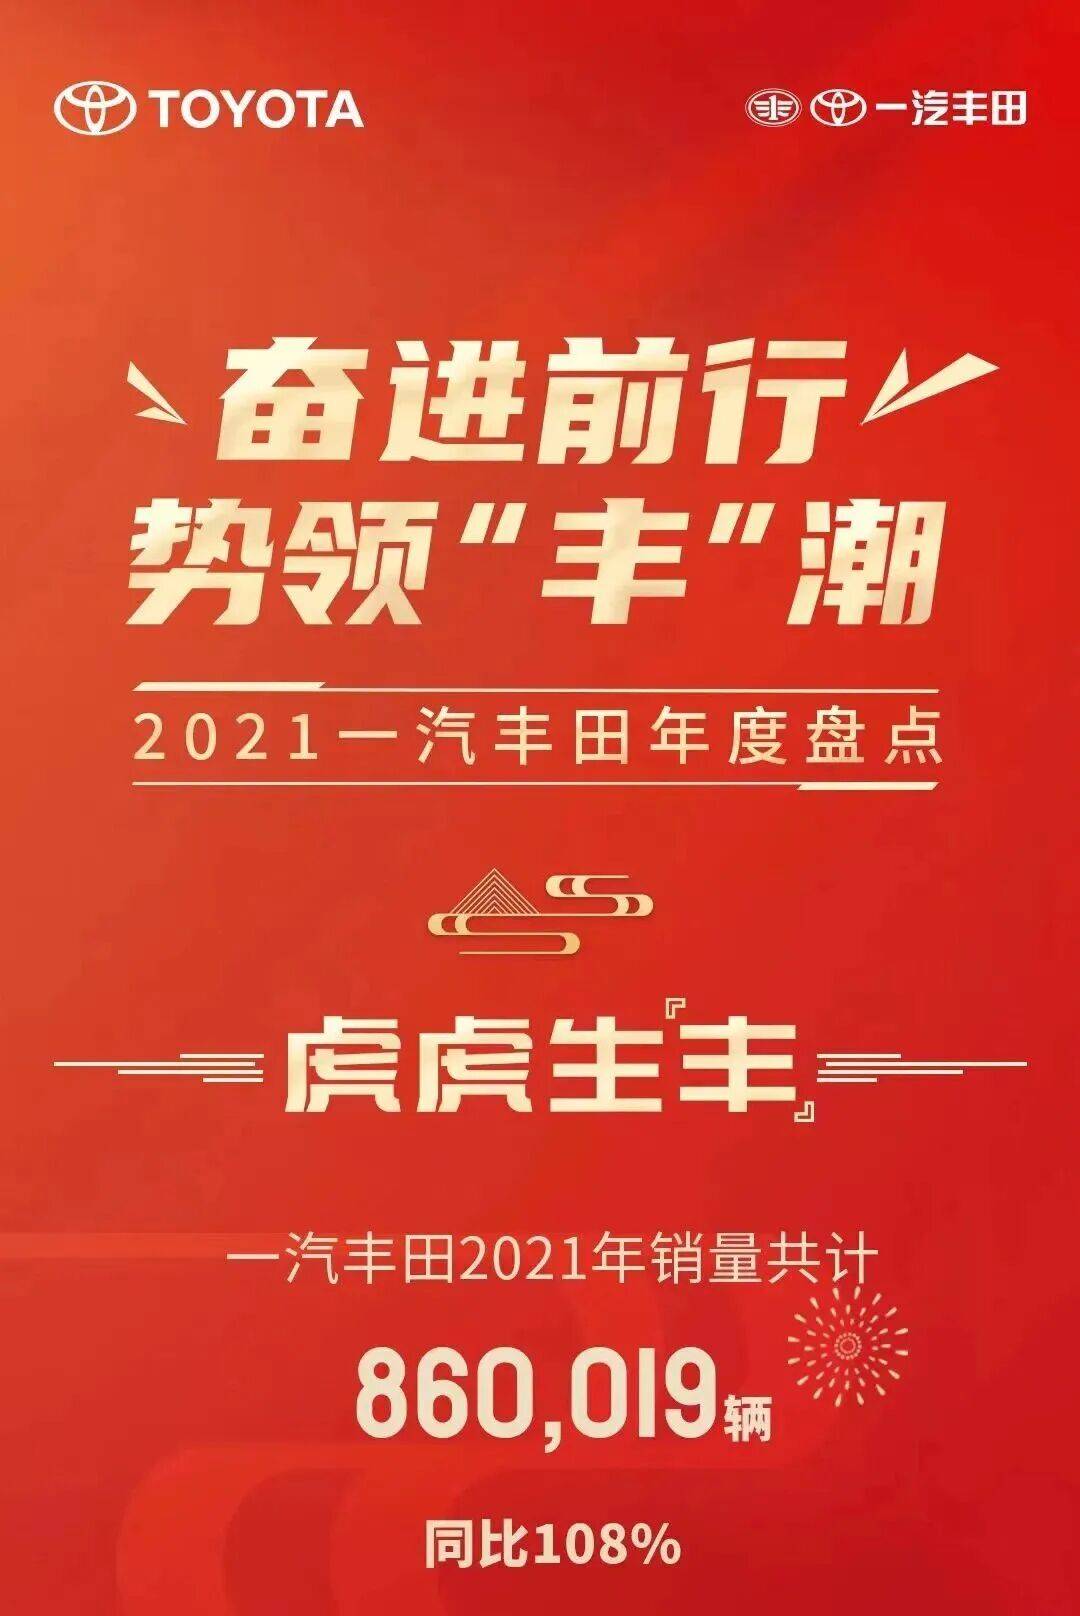
在这一年,丰田在华销量达到194.4万辆的巅峰,随后两大合资公司的销量都出现下滑,且至今都没有逆转的趋势。
这也导致原本在扩张期搭建的两套生产与销售网络,到了如今的存量竞争时代,成了不断内耗、浪费资源的落后打法。
曾经爆款频出的丰田,也因为产品竞争力渐渐跟不上时代,甚至需要依靠合资伙伴的力量,才能打造出铂智3X这类能跟上主流节奏的新产品。
到了这一步,放弃“双生车型”、整合至“一个丰田”,反而能聚焦资源、节省成本,为丰田汽车在中国争取更大的生存和利润空间。
因此,南北丰田合并不是偶然,而是发展的必然。
02. 从赋能到反向赋能
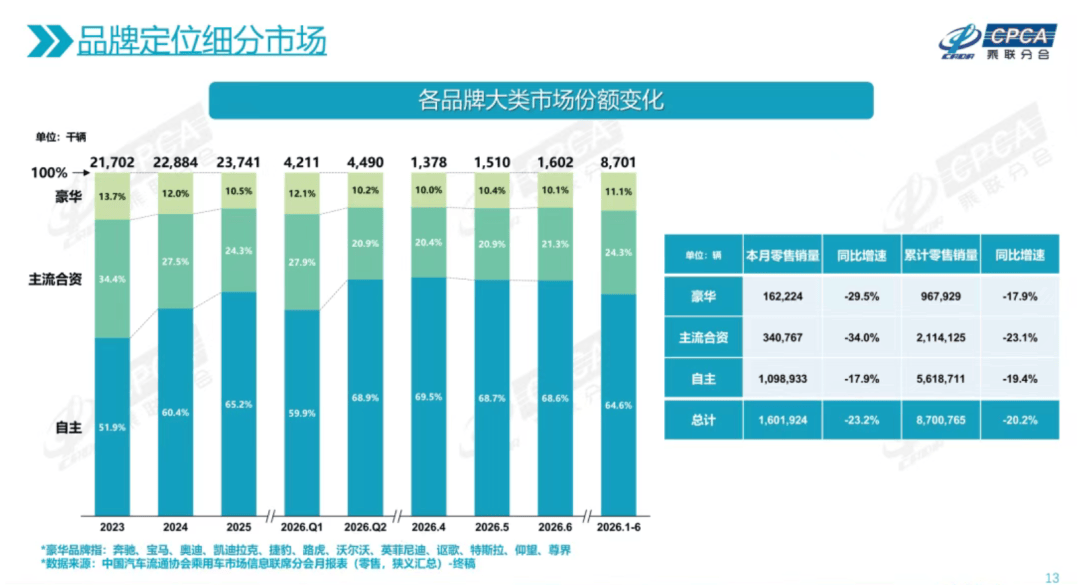
一个令人有些诧异的事实是,2020年依然占据约60%市场份额的合资车企,在短短五六年的时间里被自主品牌反超,差距也越拉越远。
到今年年中,合资品牌的市场份额已不足25%。
对当下的合资品牌来说,最棘手的难题不单单是中国本土车企实力的大幅提升,更有能源形式变革带来的挑战。
国内汽车畅销榜上,几乎全是不同纯电产品的你方唱罢我登场。
这意味着,再没有一个玩家,能够在中国市场上忽略新能源的产品布局。
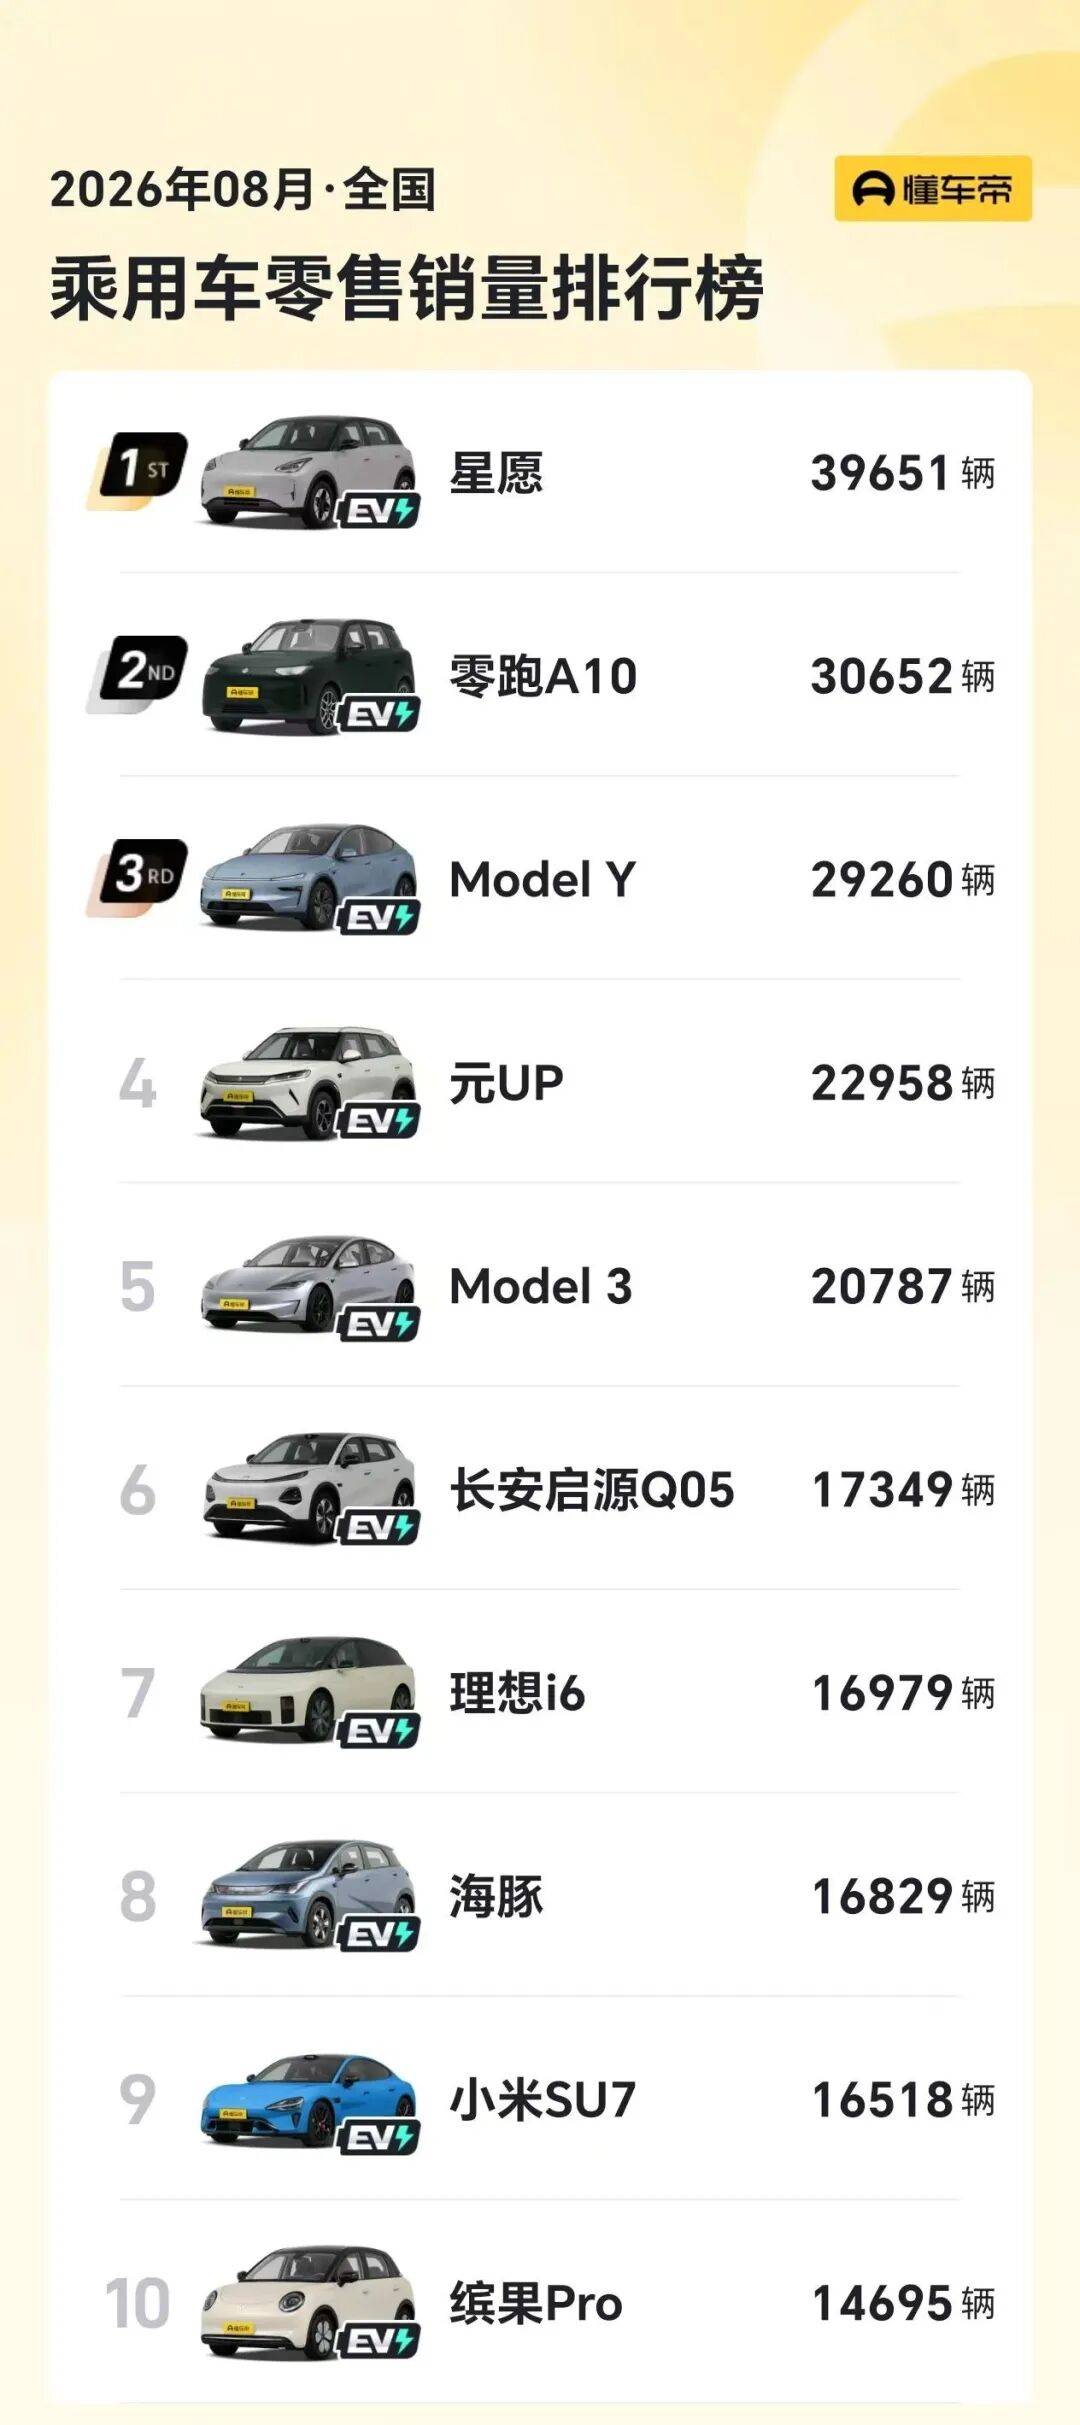
(如今,销量TOP10里不仅没有丰田,还全都是纯电)
不巧的是,新能源汽车全产业链的主导权,,目前握在在中国本土企业手中。
基于丰田自身e-TNGA平台开发出来的bZ4X,投放到中国市场后无人问津。由中方主导研发,几乎算是换壳埃安霸王龙的铂智3X问世后,反倒凭借出色的性价比,获得了用户的好评。
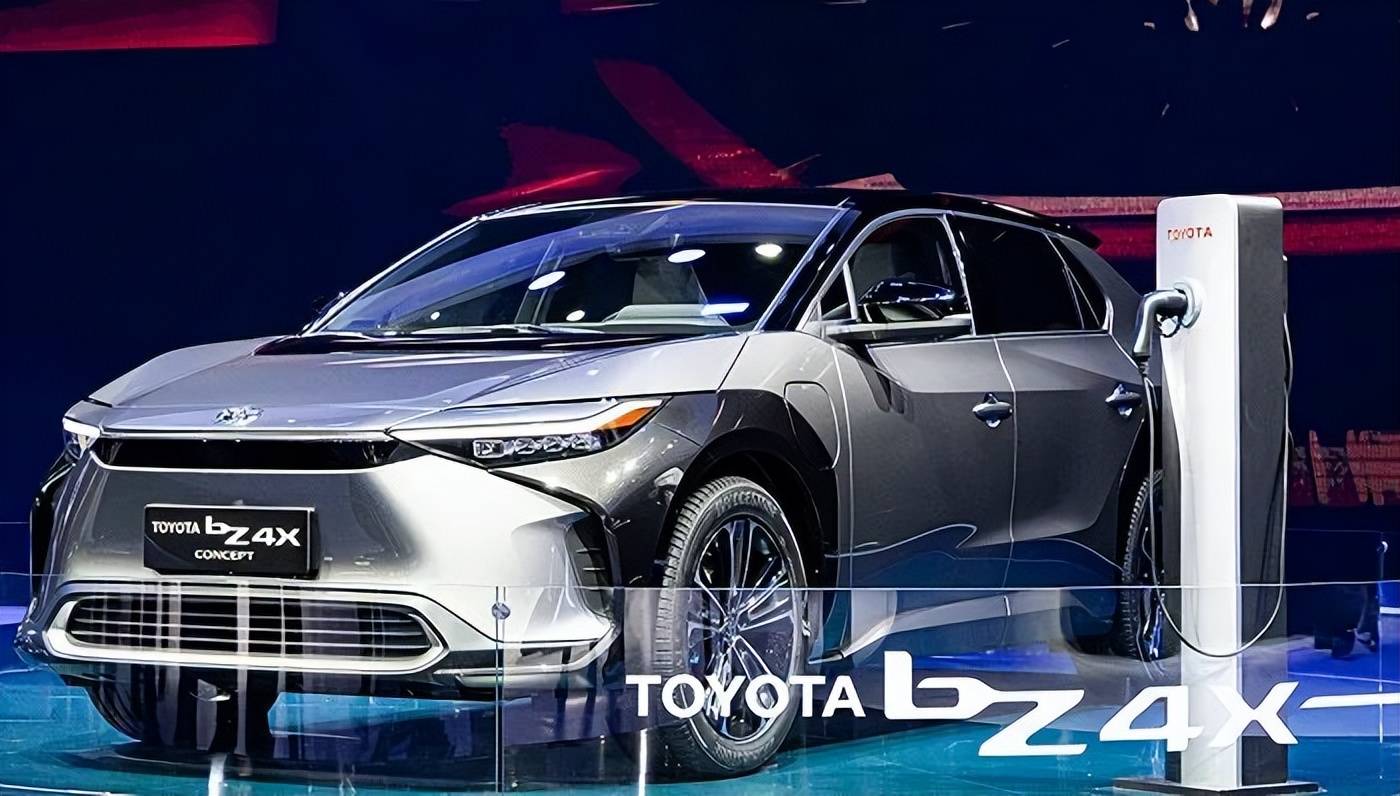
现实与固有认知形成的落差,迫使这家头放下身段,向中方合资伙伴让渡更多的话语权。
在丰田的全球战略当中,从未有任何一个海外市场,具备今天中国市场拥有的自由度。
向来牢牢把握整车定义权的丰田日本总部,如今舍得在中国分权,将车辆研发总负责人的职位让给中国工程师。
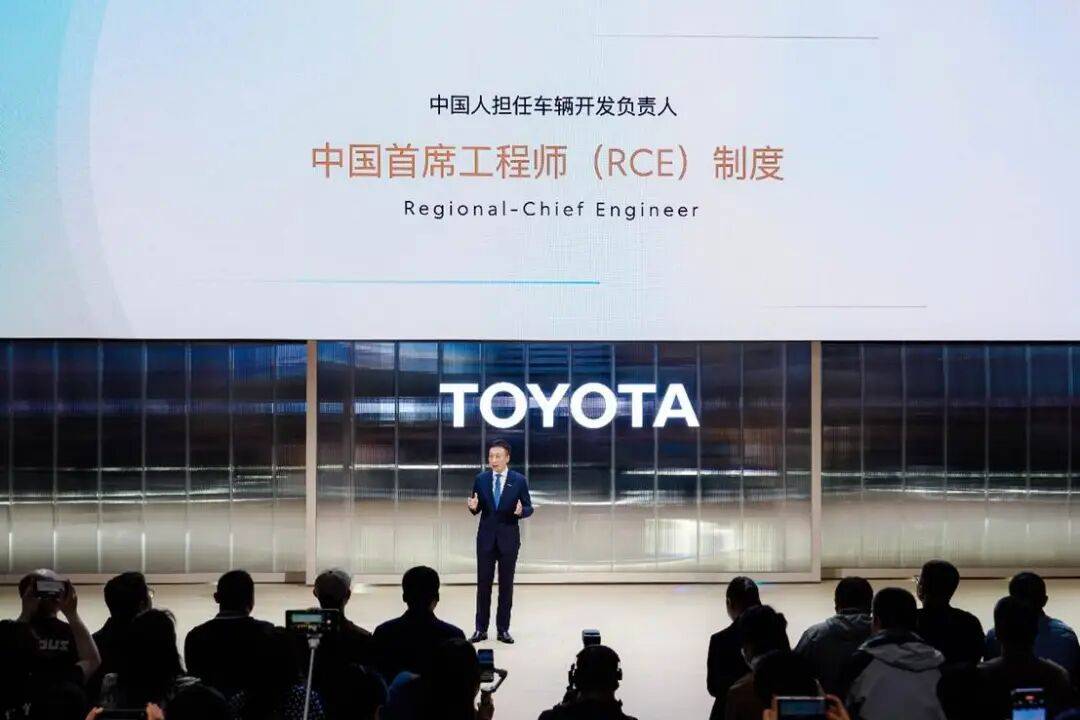
中国合资公司的主要任务,不再是为全球车型提供本地化适配,通过“ONE R&D研发体制”、以及“中国首席工程师”制度,中国人可以从头设计一台在中国生产销售的丰田车。
与此同时,核心决策权和零部件供应链也一并留在中国,不必向日本总部的层层汇报、审批确认。
2026年的北京车展,丰田进一步将中国的本土化战略明确为“with China, for China”,表示将持续深化研发与管理体制变革,与本土伙伴协同共创,更好满足中国用户的需求。
而通过铂智3X项目证明了自己的广汽丰田,成为丰田整合在华合资公司的最终承接者、担负起开发中国专属车型的任务,也就成了顺理成章。
当然,两家合资公司的资源整合,并不意味着一汽丰田将彻底退出历史舞台。
一汽丰田多年积累下的生产制造能力、以及渠道与销售网络,都不会一夜原地消失。
广汽丰田一家搞开发,两家共同分销,二者的资源结合起来,才能最大限度消弭曾经同门竞争下的重复消耗,实现成本控制、以及效率上的提升。
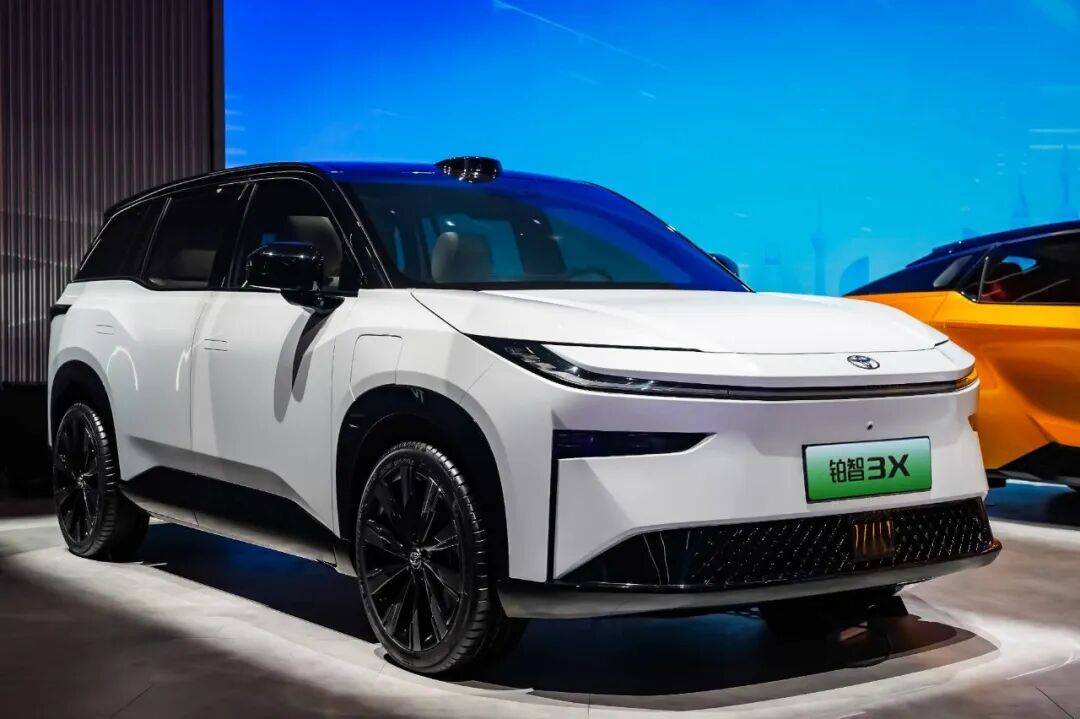
甚至不止如此,中国新能源市场的火热竞争态势,也为丰田新能源转型提供了独特的土壤。
丰田汽车公司社长佐藤恒治曾表示,“中国在智能化、电动化方面处于领先的位置,如果我们的产品能够受到中国消费者的喜爱,那也一定能够获得全球市场的青睐。”
这句话可以理解为,中国专属车型,未来同样会走向海外市场,变成另一种形式的全球车型。铂智3X计划进入泰国等东南亚市场,很可能就是个开始。
此外,这份对中国市场更新后的认知,同样促使丰田违背“祖宗之法”,选择在中国推动雷克萨斯国产化的进程。
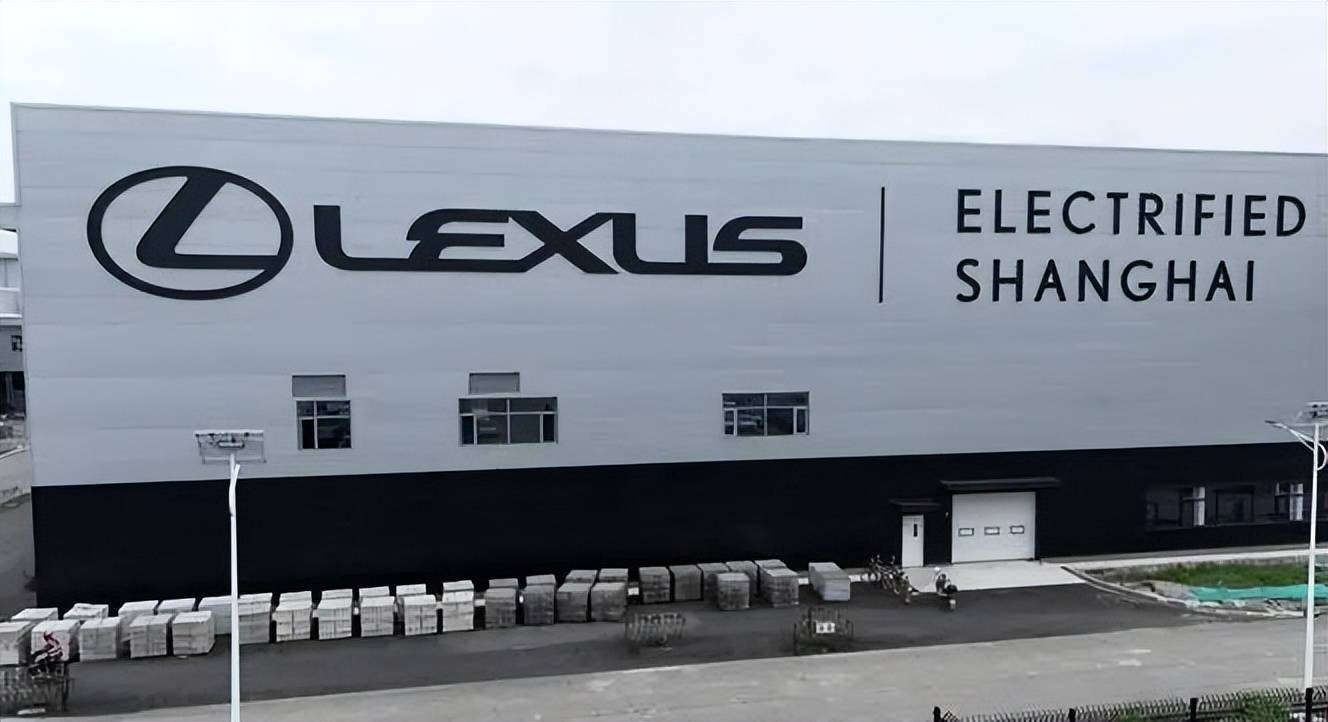
目前,雷克萨斯正在上海建立电动车及电池工厂,准备循特斯拉旧事,依托长三角的新能源产业链,打造雷克萨斯的下一代纯电旗舰车型。
虽然因为全球电动车需求遇冷,雷克萨斯下一代纯电旗舰轿车LF-ZC的量产开发计划被中止,但雷克萨斯上海工厂的建设工程仍在推进。
按照规划,这家工厂将于明年秋季量产下线首款纯电SUV,以初期年产10万台新能源车的规模,与广汽丰田一并为丰田新能源转型贡献力量。
03. 合资在收缩
进入2026年,在自主车企的冲击下,实际上合资车企已经洗牌过好几轮了。
带有国资背景的老牌汽车集团,一个个都是合资大户,如一汽和广汽,各自旗下不止一家合资公司。
随着合资式微,这些老牌汽车集团在业绩上都多多少少会受到冲击。
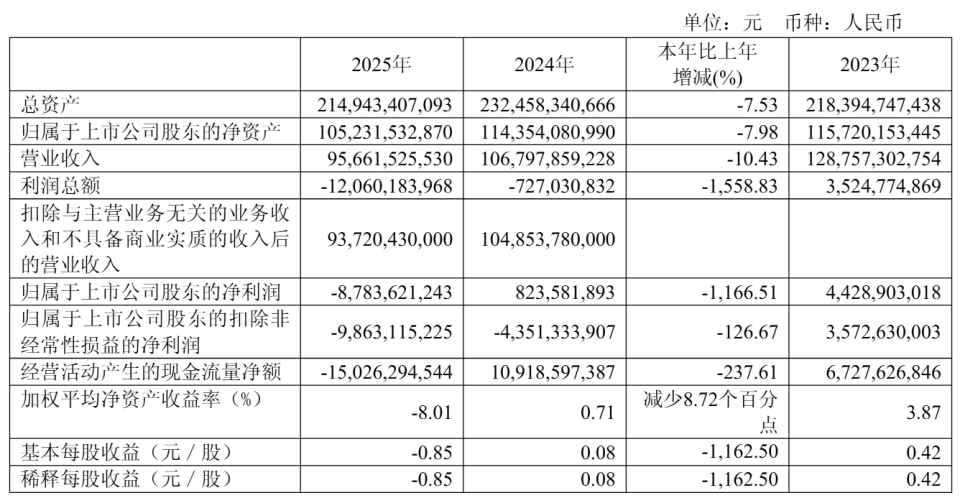
因而这次南北丰田合并,对广汽集团的财务业绩来说绝对是个好消息——
一汽丰田大本营在北方,燃油车销量基本盘依旧稳固,近几年销量表现基本平稳。尽管有市场竞争加剧的不利因素,依旧在过去两年里分别实现了约47亿元和24亿元的利润。
而从优化资源配置的角度看,随着合资市场份额处于低位的常态化,每家国资车企发力在培养自主品牌的同时,势必要收缩合资公司的数量。
有限的资源要砸给谁,一要看合资双方历史上的合作关系如何,二要看哪家合资公司最契合自身未来发展规划,三还要考虑能否与市面上现有产品形成足够的差异化。
对于广汽集团来说,局面已经足够清晰。日系合资车是其一直以来的基本盘,转型后支持合资公司推出的新能源产品也受到市场认可,应该延续下去。
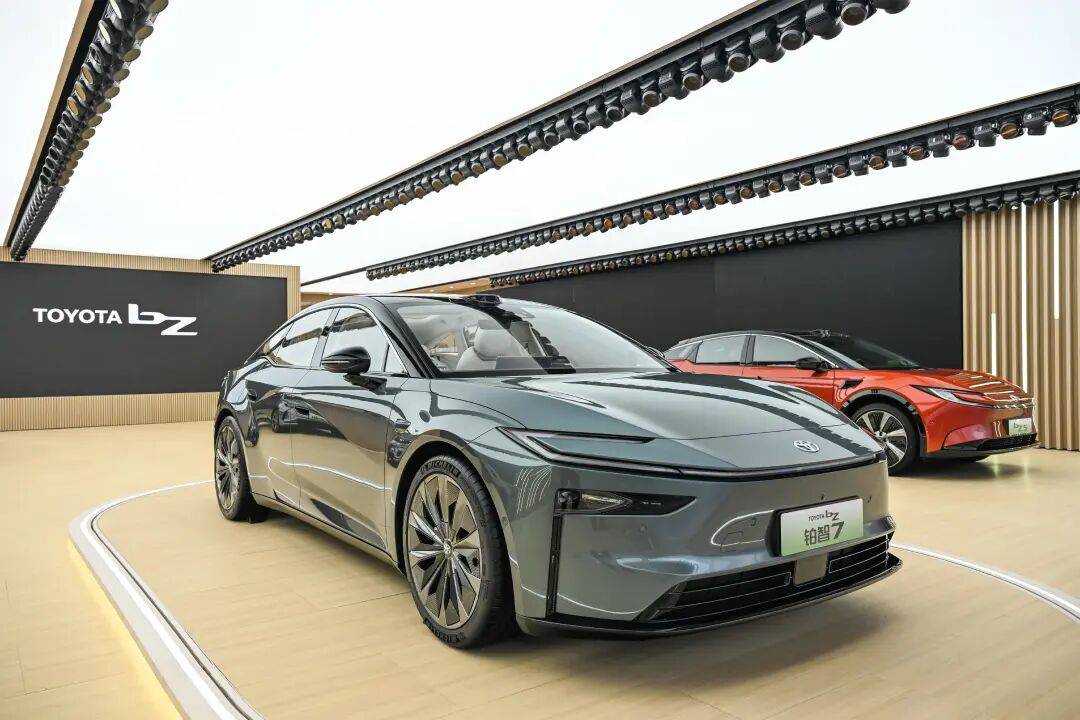
一汽集团的情况则有些不同,同为合资公司,一汽-大众的分量明显比一汽丰田更重。
2025年,一汽-大众销量约159万辆,一汽丰田销量约81万辆,体量上一汽-大众比一汽丰田高出约一倍不说,地位上一汽大众还蝉联了合资车企销量第一。
(至于一汽-大众后续的动作,如果大家感兴趣,过几天社长再和大家好好聊一聊)
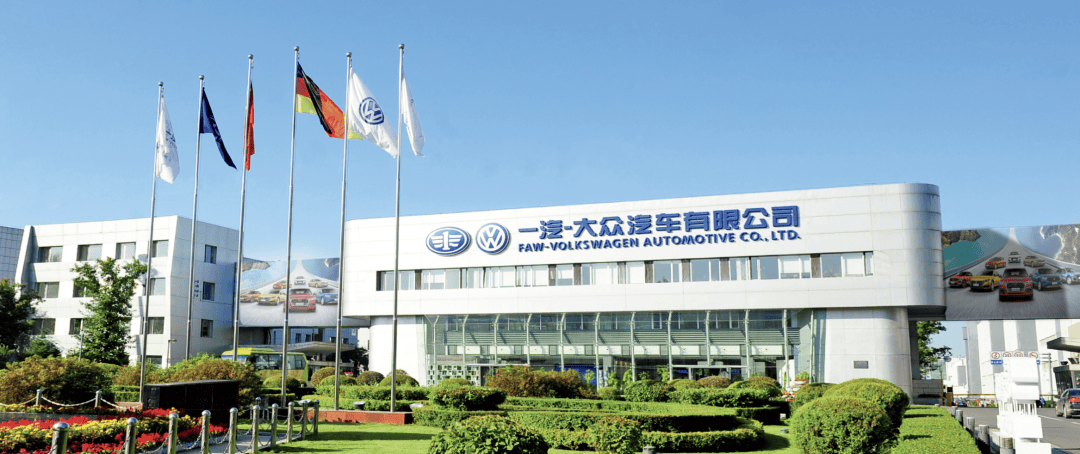
总而言之,这次南北丰田合并,无疑是一场三赢。丰田在中国不必经历产品内耗,广汽有了更多的主导权,一汽轻装上阵的同时,也拿到了广汽股份。
哪怕是以后可能会发生合资公司重组,这场央地资源的整合协同,也值得行业借鉴。
04. 写在最后
南北丰田的时代结束了,广汽丰田的征程还在继续。
中国正在从汽车大国走向汽车强国,当中国汽车稳步坚定地走向世界,曾经的前辈巨头们需要习惯全球汽车的新变化。
合资车占据中国汽车市场主流的情况,再也不会回来了,任何一个拥有强大汽车产业的国家,本土市场拥有最大声量的,必然是本土汽车品牌。
然而作为全球最大单一汽车市场,中国又足够大。除去充满活力的年轻中国汽车品牌,中国市场还容得下合资品牌、外国独资品牌。
只要产品足够具有竞争力,在中国市场就有机会。
但如何留在中国、怎样适应日益激烈的竞争,将是所有合资公司需要思考的核心课题。
而这道题,没有标准答案。