国产新能源汽车出海热潮背后,准入规则这门课该补考了
分类: 原创作品 发布时间: 2026-10-11 19:26:22 浏览: 23 次
过去几年,中国汽车出口快速增长。随着越来越多中国车企进入欧洲、东南亚、中东和拉美区域市场,决定着一款车能否在海外“顺利”卖出去的因素,也正在发生变化。
曾几何时,产品、价格和渠道是企业出海最核心的竞争要素;如今,关税、本地生产、供应链来源、数据安全乃至售后服务等,都有可能成为影响市场进入和长期经营的约束条件。
这即意味着,中国汽车出海正在走向一个特殊时期:诸多市场仍然欢迎竞争,但竞争的“入场考试”范围正变得愈发复杂。
入场考卷如何变难?
关税与贸易保护措施,仍是最常见的出海第一道坎。美国对华301关税、欧盟针对中国产纯电动汽车的反补贴税,都属于这一类。而这类措施的逻辑很直接:通过提高进口成本,削弱产品原有的价格优势。对企业而言,面对的是相对明确的账单问题:成本涨多少,利润薄几分,以及“纯粹”的出口模式还能不能走下去。
但关税并非无懈可击。以欧盟为例,现行反补贴措施主要针对中国制造的纯电动车型,企业仍可以通过调整产品结构、动力形式以及生产布局等方式寻找其他进入路径。也由此,部分区域市场开始提出系统性准入要求,不再满足于设一道“付费进场”的门槛,而是试图改变企业“怎么进来”。
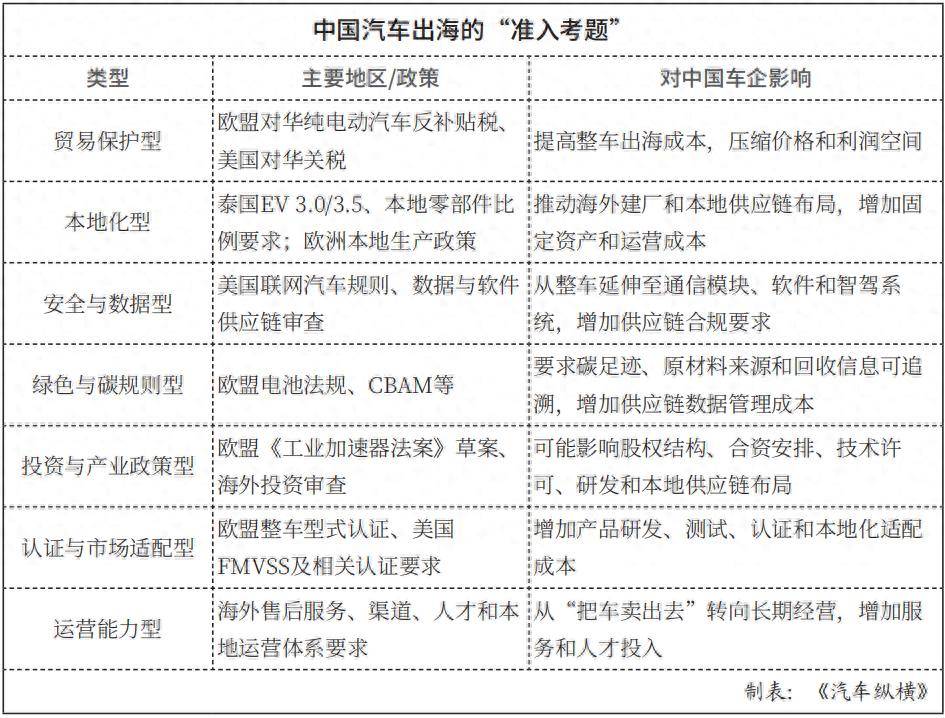
就如泰国的新能源汽车政策演变。当前泰国的EV3.0政策在通过降低进口关税、消费税和购车补贴吸引新能源汽车进入市场的同时,也要求企业以本地生产抵消部分进口。仅在进口与在地化生产配比上:EV 3.0最初要求进口1辆、在当地生产1辆,2025年提高到1∶1.5;到了EV 3.5阶段,2026年升至1∶2,2027年进一步拉至1∶3。
也就是说,目标泰国市场的企业想要享受市场红利,必须同步承担越来越重的本地生产义务。而且要求从整车向供应链延伸。泰国投资促进委员会已对相关新能源项目提出“泰国制造”认证和本地零部件使用比例要求,纯电动车本地内容比例须达40%,插电混动为45%。政策的重心,已从“在哪卖车”深入到了“在哪生产,就得在哪采购”。
哪吒汽车的经历,正折射出这种本地化要求带来的现实压力。作为较早进入泰国并参与EV优惠计划的车企之一,哪吒一度抢占先机。但随着市场竞争白热化、自身经营压力加大,本地生产承诺与实际能力之间出现错位,生产目标未能落地,补贴兑现也随之受阻。泰国政府后来允许部分EV 3.0企业将未完成的生产承诺转入EV 3.5框架,但在补足产能之前,对应补贴暂不发放。
这也说明,本地化已不再是一纸承诺,而是企业出海必须算清的综合账目:进口规模、当地销量、产能规划、资金链健康度、供应链建设,缺一不可。与此同时,本地化的内涵也在悄然升级。过去,中国车企出海,核心是把车运过去;如今,本地化正在从制造能力的落地,延伸至研发、测试、工程和供应链能力的全面扎根。
奇瑞在英国的最新布局就体现了这一趋势。8月19日,奇瑞宣布将在英国贝德福德郡的UTAC Millbrook车辆测试基地设立研发中心,计划于2026年晚秋启用,初期重点开展针对英国市场的底盘和驾驶辅助系统开发与调校,未来还计划拓展至自动驾驶和人工智能。
值得注意的是,这一布局并非受任何强制性准入规则驱动,而是企业主动为之。当研发、测试、产品调校也开始落地海外,企业需要嵌入的,已不只是生产环节,而是整条产品开发链条。出海企业的考卷,正从“要交多少关税”,变成“要在当地生产多少、采购多少、建立多深的产业能力”。题目变了,难度自然也变了。
准入边界不断延伸
一般而言,关税和本地化规则改变的是汽车“怎么进来”,那么眼下各区域市场密集推出的安全、绿色与投资新规,则在追问另一个问题:什么样的车,才配进来?
美国的变化最为直接。2025年1月,美国商务部工业与安全局(BIS)正式发布联网汽车最终规则,对与中国、俄罗斯存在“充分关联”的联网汽车及软硬件实施限制。规则覆盖车载通信系统硬件,以及自动驾驶系统软件,其中软件限制2027车型年生效,硬件限制2030车型年生效。即便车辆在美国本土生产,只要制造商被认定与中俄存在规则所定义的充分关联,销售同样可能被叫停。
这意味着什么?过去,企业只需证明产品符合当地技术与安全标准;如今,在智能网联领域,监管者的放大镜已经对准通信模块、车载软件、自动驾驶系统,乃至背后的供应商网络。产地不再是护身符,“车里面装了什么”成了新的准入考题。
欧洲则从绿色规则切入。欧盟碳边境调节机制(CBAM)已于2026年正式实施,目前覆盖水泥、钢铁、铝、化肥、电力和氢,虽未直接波及整车与动力电池,但对汽车产业而言,上游材料的碳排放核算与成本变化已是无法回避的传导压力。
更直接的冲击来自欧盟新《电池法》。该法规要求电动汽车电池建立碳足迹声明,并逐步引入碳足迹性能等级、最大排放门槛、再生材料使用比例及数字电池护照。碳足迹等级要求将于2026年8月18日启动,数字护照则从2027年2月18日起强制实施。
这类规则与关税最大的不同,是企业很难通过一次性计算成本或者建设一座工厂解决。它要求企业持续追踪原材料、生产过程、能源使用和回收等信息,并形成可以验证的数据。因此,可以说这些准入规则的关注度正在从汽车本身深入产业链内部。关税看的是价格,本地化看的是产地,而安全与绿色规则开始看产品的构成、数据和来源。
更进一步的是,欧洲的准入讨论已经开始延伸到投资结构和产业能力。2026年3月,欧盟委员会提出《工业加速器法案》草案,对部分新兴战略产业的外国直接投资提出附加条件。草案针对投资来源国占相关产业全球制造能力40%以上、且达到1亿欧元投资门槛的外国投资,设置价值创造条件。投资者需要在六项条件中至少满足四项,包括外国投资者持股不超过49%、与欧盟实体成立合资企业、许可知识产权和专有技术、在欧盟开展研发、雇佣和培训欧盟员工,以及提高欧盟本土供应链采购等。该法案目前仍处于立法途中,未成定局。
这套设计值得关注的地方,不只是49%的持股比例,而是它开始把市场进入、投资结构、技术能力和本地产业价值创造等等,统统塞进了一个政策框架中。也正因此,“市场准入换技术”的思路开始在欧洲政策圈浮出水面。欧洲部分政策和行业人士提出,与其单纯把中国新能源汽车和电池企业挡在欧洲之外,不如利用欧洲市场的吸引力,引导中国企业在欧洲投资、开展研发、建立合作关系,并将部分技术和产业能力留在当地。德国中国问题专家塞巴斯蒂安·海尔曼与前蔡司CEO米夏埃尔·卡施克就曾提出,让中国企业以欧洲控股的合资方式换取欧洲市场准入,并明确提出“市场准入换技术转移”的思路。
当然,这一思路并不意味着欧盟已经实施一套统一的“市场换技术”制度。事实上,《工业加速器法案》目前仍是草案,而且其设计也并非要求所有外国企业强制合资,而是通过六项条件满足四项的方式保留一定弹性。但政策方向已然值得关注:欧洲正在尝试把外国投资从单纯的资本进入,转化为本地研发、就业、供应链和技术能力建设。也由此,企业需要付出的成本也从关税、本地工厂进一步延伸到研发、知识产权、合资安排和本地供应链延伸。
规则之外的全球化能力考验
当然,尽管准入规则的范围层层加码,但无论规则如何演变,最终接受检验的,始终是企业的体系化能力。
近期,中国科协名誉主席万钢在接受新华社“新华深读”专访时,点出了一块容易被忽视的短板:海外本地化售后服务体系。部分中国车企出海,骨子里仍是“卖车”思维。但在客户运营、用车服务、长期沟通和品牌维护这些环节上,与海外成熟汽车企业的体系化能力之间,还隔着一道明显的代差。与此同时,面向国际市场的营销、服务和管理人才,也远谈不上充裕。
万钢给出的解题思路有两个:一是落地本地化生产基地,正面应对贸易壁垒;二是完善海外售后服务体系,联合高校定向培养研发、营销和服务人才。这两条路指向同一个方向,即出海需要带出去的,早已不只是一款车、一座厂,而是一整套能够在当地长期运转的经营体系。
这其实与前面的规则变化一脉相承。当市场只需要你把车卖进去,产品和价格就是最锋利的武器;当市场开始要求本地生产、供应链扎根、研发适配和长期投入,企业就必须长出与当地市场共同进化的能力。
而不同市场给出的“考题”,也远非同一张卷子。
美国考的重点是安全和供应链合规。企业既要算清关税这本账,还得把车联网软硬件的合规边界一一摸透。毕竟,美国联网汽车规则已经把监管范围延伸到车辆内部的软件和通信系统。
欧盟则是一张综合卷。关税怎么消化、本地生产怎么布局、电池碳足迹怎么追踪、原材料和供应链数据怎么管理……每一道都是必答题。若《工业加速器法案》等投资规则最终落地,股权安排、本地研发、技术许可和供应链贡献也可能进入企业的决策范围。
泰国等东南亚市场则直接“考”本地化执行力。进口规模、销量增长、产能规划、本地供应链建设,必须通盘算账。对于那些规模尚小或经营承压的企业,本地化承诺一旦与实际能力脱节,曾经用来换取市场机会的政策优惠,随时可能变成倒灌回来的压力。
英国则呈现出另一番景象。准入政策尚未形成美国和欧盟那样的系统性限制,但市场竞争本身已足够倒逼企业主动提高本地化程度。奇瑞在英国设立研发中心,把底盘和驾驶辅助系统的开发调校搬到当地,就是这种主动适应市场的体现。
因此,真正值得警惕的,是不同规则叠加之后形成的复合型考验。
毕竟,关税可以计算,本地工厂可以规划,研发中心可以砸钱投资,但数据安全、碳足迹、供应链透明度、股权结构、技术合作、售后服务、人才培养等等,没有哪一项是靠一次性投入就能交卷的。它们要求企业具备一种持续学习、持续调试的全球化运营能力。
过去,中国企业最擅长的是解题:产品成本怎么降,产能规模怎么扩,交付周期怎么压缩。这些都是硬功夫,有公式可循,有标杆可追。但今天,进入全球市场还意味着读懂一套不断修订的当地规则、搭建一个跨文化组织、管理一条遍布地缘风险的长供应链,并在技术、数据、环境和投资等多重变量中持续寻找最优解。
出海早已不是把车卖出去那么简单,更意味着一家汽车企业能否在一个陌生的市场里,经年累月地保持稳定运转。
对于已然驶入全球化深水区的中国汽车产业而言,眼下最紧迫的功课,或许已经不是某一张具体的准入考卷该怎么填,而是理解不同市场的考题评分逻辑:它们考什么,为什么考,未来还会怎么变。而这门课,已然很难回避。